
小白财商初启蒙
两年多前,我手里只有20万。因为偶然发现的一个理财契机,蝴蝶效应在两年内让我实现了资金翻了几翻。钱不算多,但在积累这笔原始资金的过程中,我对金钱有了和从前完全不同的认知。有时候感慨,命运不经意间吹起的一缕风,就改变了人生原本预设的轨迹。
关于我
我是丸子,95后,在老家的事业单位老实打工,每月拿着几千块的工资。辛苦工作几年,在消费主义盛行的年代,我基本没存下什么钱。直到疫情来袭,才悔不当初,惊觉自己虚度了大好青春。
偶然一次,我读到了帅健翔的《财务自由第一课》,由此开启了我的财商启蒙。随后又读了《小狗钱钱》《穷爸爸富爸爸》等入门书籍,才开始认真思考我与金钱的关系——打工劳碌一辈子,最终也不过是金钱的奴隶。我发誓要翻身。想办法让金钱为自己打工,对财务自由逐渐有了具象化的渴望。
第一桶金:券商新客羊毛,打开认知大门
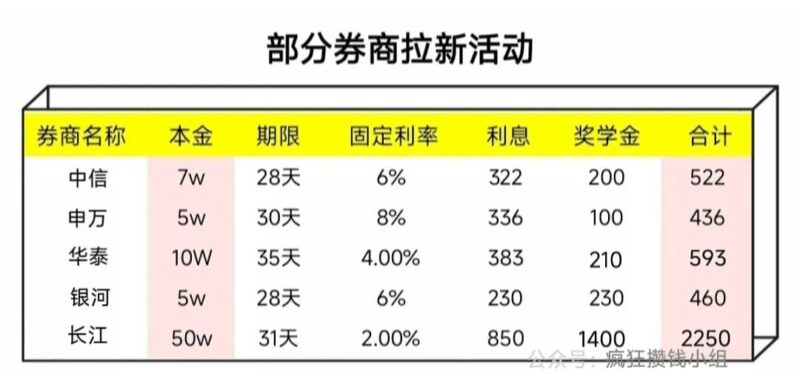
上篇分享了理财小白手握20万彩礼狠狠薅了券商羊毛近6万,打开了我对钱的一个深刻认知——钱真的能生钱。👉手把手教你薅近6万羊毛利息
从我薅的第一家券商新客还记得是银河证券:5万元28天就到手了230利息+200红包=430元。
尝到甜头后迅速开启了以家庭为单位的矩阵式开户策略。20万拆分成4户,收入430*4=1720元,仅仅一个月。
这是我人生中第一笔不是由工资带来的收入,后面每个月稳稳新客理财,到手近2000的被动收入,让我切实体会到了“钱为我打工”的快乐。
消费观的颠覆
这第一笔被动收入,让我的很多观念发生了转变。颠覆最快的是消费观——我从忍不住剁手的购物狂,变成了节约的极简主义者。
我明白了一个道理:只有尽早攒到足够多的本金去生息,才能尽快为自己"赎身"。
同时,这也启发了我搭建多渠道收入的想法,这才有了人生中第一个100万。
搭建收入渠道一(开户副业)
总会有人质疑我现在的项目也就是券商新客理财的安全性,这让我想起了最初家人对我说过一模一样的话:“你看中了人家的高息,人家看中的是你的本金”,不过我是属牛的,家里没人犟得过我。最终都被我强制开户,实践证明——家人们都被打脸了。
后来在引流过程中,我印证了一个现象:无论线上还是线下,都存在两类截然不同心态的人——
一类对新鲜事物更倾向于信任尝试,优点是更容易抓住机会。而另外一类人对陌生事物倾向于防备和拒绝,看似保护了自己但同时也牺牲了向自己认知边缘探索的机会。
“券商新客羊毛”高息固然香,可惜大部分理财券只有 1 个月,到期就得搬家。
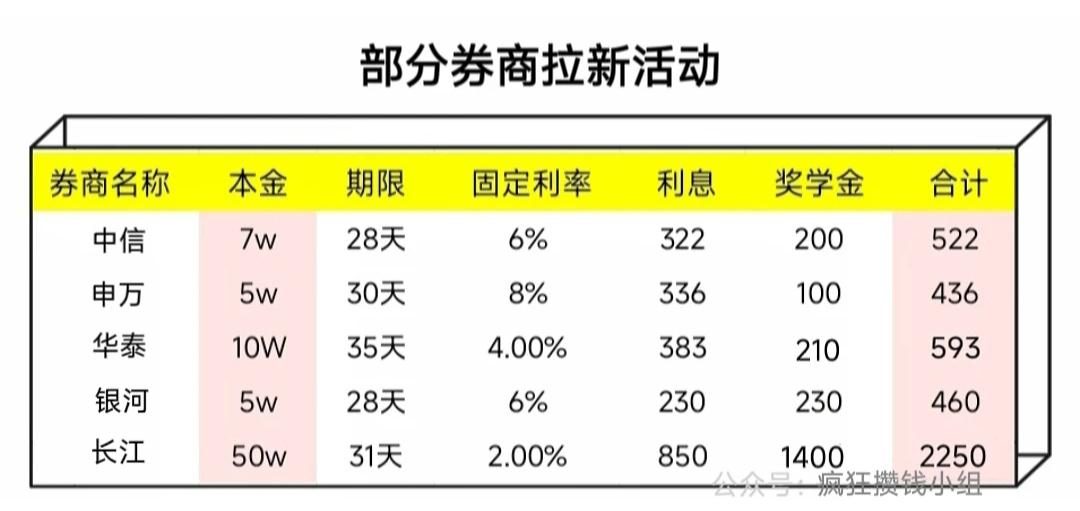
我开启了长达两年多的“券商游牧”生涯,同时在小红书上分享薅羊毛经历,聚集了一批“券商羊毛党”。逐步引流到微信群,一起研究各家券商的新客理财福利。
再后来,我把这些经验写成文章,发在我的公众号疯狂攒钱小组,内容越写越专业,关注的人越来越多,大部分是80-90后的理财羊毛搭子,微信群也从最初的1个发展到10个,几乎没有人退群。
商业模式的跑通
逐渐地,一些有业绩指标的券商经理找到我合作——帮他们拉新客户、完成指标,同时我也累积了一些靠谱的渠道资源,相互抱团取暖。
我把券商的考核指标打包成开户任务,发到粉丝群里。有需求的小伙伴找助理领取任务,我从中赚取差价。
两年过去:
- • 群友累计薅走 1.2 亿新客额度
- • 上百万返现红包
- • 券商经理完成 KPI
- • 群友拿到高息+红包
- • 我赚流量差价
良性循环,副业就这么囫囵吞枣地做起来了。
随着流量增多,实现了月入过万。但这钱挣得并不轻松——整个流程很难实现自动化闭环,目前两个助理每天做的都是保持时时在线的客服工作。我们仍以原始模式对接资源,手把手指导客户开户、入金、买新客、返现。
行业变化
如今券商也在裁员、缩水、合并,推广费用下降,考核任务要求变多。以前可能买个5万的新客理财就算完成任务,现在可能还得:
- • 交易一笔T0黄金ETF
- • 签约几个免费权限
- • 买一点债基
虽然都是简单任务,但推广耗时增加。总会有人不会交易ETF,就算做了SOP,还是得手把手教学。
项目一时很难放大,所以我同时搭建了另外几条收入渠道。
搭建收入渠道二(基金套利)
前段时间,白银基金LOF套利特别火热,从小红书到社群到雪球甚至官媒财联社都在讨论。
我们反应比较迅速,从套利行情开始启动一直到结束,一个月时间一个证券账户本金几百元来回滚动,盈利1800元。
LOF基金套利的魅力就在于:小资金博大收益,风险相对可控。而它的缺点是套利窗口期比较短;且因为限购的原因,想要扩大收益就需要扩大账户数量。
我是6个账户(包含家人),一个月盈利11160元。当我增加第7个账户时,这波套利宣告结束了。
从实战到流量
对LOF基金套利,我不是什么高手,只是相对入场更早。因为要输出,不得不倒逼自己输入、学习、反复实战,尽量抓住每次小额套利的机会,总结经验。
随着白银套利爆火,我以前写的LOF基金套利原理和白银套利教程蹭上了热点,带来一大波流量。我没有像其他博主那样收费建社群教套利——我没有收费的习惯和经验。
而是引流到合作的华*证券。他们在LOF基金套利上更专业,我给粉丝建了免费的套利拖拉机发车群,只需开个华*证券账户就能进群。他们负责后端维护和每日发套利机会,我也少了交付的压力
搭建收入渠道三(中介思维)
- • 混迹在各个理财圈我又认识了苏商银行经理,和他达成了长久的合作。连续一年年我都是苏商银行拉新资产提升排行榜前五。
模式很简单: 让利给客户,自己留部分利润,银行经理完成部门考核任务。
- • 去年类似的模式又认识了香港券商长桥/盈立/致富经理,累积拉新数百名客户,后来内地客户开香港证券受到政策打压,便暂停了。
- • 今年又拓展了一个项目[A股集合打新],客户群体不变还是薅理财羊毛的那批客户(有持仓的),自己在app申购主板/创业/科创板新股。参与的客户每次都能分利润。长鑫科技这次更是中了400多签,每个粉丝能分1000+。
- • 如法炮制我拓展到了银行定存贴息/信用卡新户返利等等……欢迎有靠谱项目的老板合作。
做中介需要渠道和资源,分享下我徒手扒资源的一些心得吧:
- 1. 利他心理 先给予,再索取,主动帮对方解决问题,哪怕是小事,分享有价值的信息和资源,不计较短期回报,长期积累信任。
- 2. 多展示输出自己 被看见才有机会, 在社交平台持续输出专业内容,参加行业活动,主动发言交流,建立个人作品集/案例库,随时可展示。
- 3. 深耕垂直领域,建立专业壁垒 不要什么单都接,选定1-2个细分赛道深耕:成为某个小领域的"专家",口碑自然传播, 精准定位让客户更容易记住你,深耕后资源会主动找上门,降低获客成本。
- 4. 构建互惠生态圈 单打独斗难,要学会"抱团取暖":与上下游建立合作,互相导流,找到互补型伙伴,形成服务闭环,主动为合作伙伴介绍业务,形成正向循环。
- 5. 敢于主动出击 不要等机会,主动拜访、主动链接、 被拒绝是常态,量变引起质变。
资源的核心,是价值交换+时间沉淀的结果。
搭建收入渠道四(巧用杠杆)
最后谈谈我的理财收入。
常说,人赚不到认知以外的钱。这里的"认知",既包括获取信息的渠道,也包括解读信息的能力。在理财这条路上,我见过许多手握几百万、上千万的大资金,既不想存银行看着贬值,也不愿进股市承受波动。于是他们游走在各种低风险套利之间——券商任务、北交所打新、银行冲量、港股打新……
我自己的100多万打理方式比较小众稳定,每年收益固定在9万左右,同时利用166万银行借款,每年净赚6万,仍在运转。
说说这166万从哪来:工行:30w 农信:43w 中行:24w 农行:25w 利率都在3%左右。对象如法炮制了44万,合计166万消费贷,资金成本年化3%左右。有朋友感兴趣怎么从银行借到这么多,说一下经验:我的条件比较优势的是事业单位,公积金双边2000,放在贷款市场里不起眼。能贷下这么多资金,有个关键技巧——"集中授信、同步提款"一个月内,密集跑遍各大行测额度,但只批不取;等几家银行的额度都审批通过了,再同一天全部提款,提完立刻取现断流。这钱怎么生钱?方式比较小众,暂时不展开。但可以透露的是:市面上确实存在一些低风险、流动性好、收益能覆盖资金成本的套利空间。
最后想说:以前我的理财认知里只有银行和支付宝。赚利差这事本质上赚的是信息差+执行力的钱。渠道通了,认知到了,小本金也能玩出大杠杆。如果你也有熟悉的低风险套利方式,欢迎交流。毕竟,一个人的信息茧房,就是另一个人的机会。

暂无评论内容